퇴직금 3,000만 원, IRP면 세금 30% 줄어듭니다
퇴사하고 퇴직금을 통장으로 받으면 그 자리에서 퇴직소득세가 빠져나갑니다.
같은 퇴직금을 IRP 계좌로 받아 55세 이후 연금으로 나눠 찾으면 퇴직소득세의 30%를 돌려받습니다. 2026년 11월 기준 제도 그대로입니다.
⚡ 3초 핵심 요약
- 2022년 4월 14일 이후 퇴직금은 원칙적으로 IRP 계좌로 지급됩니다(300만 원 이하, 55세 이후 퇴직 등은 예외)
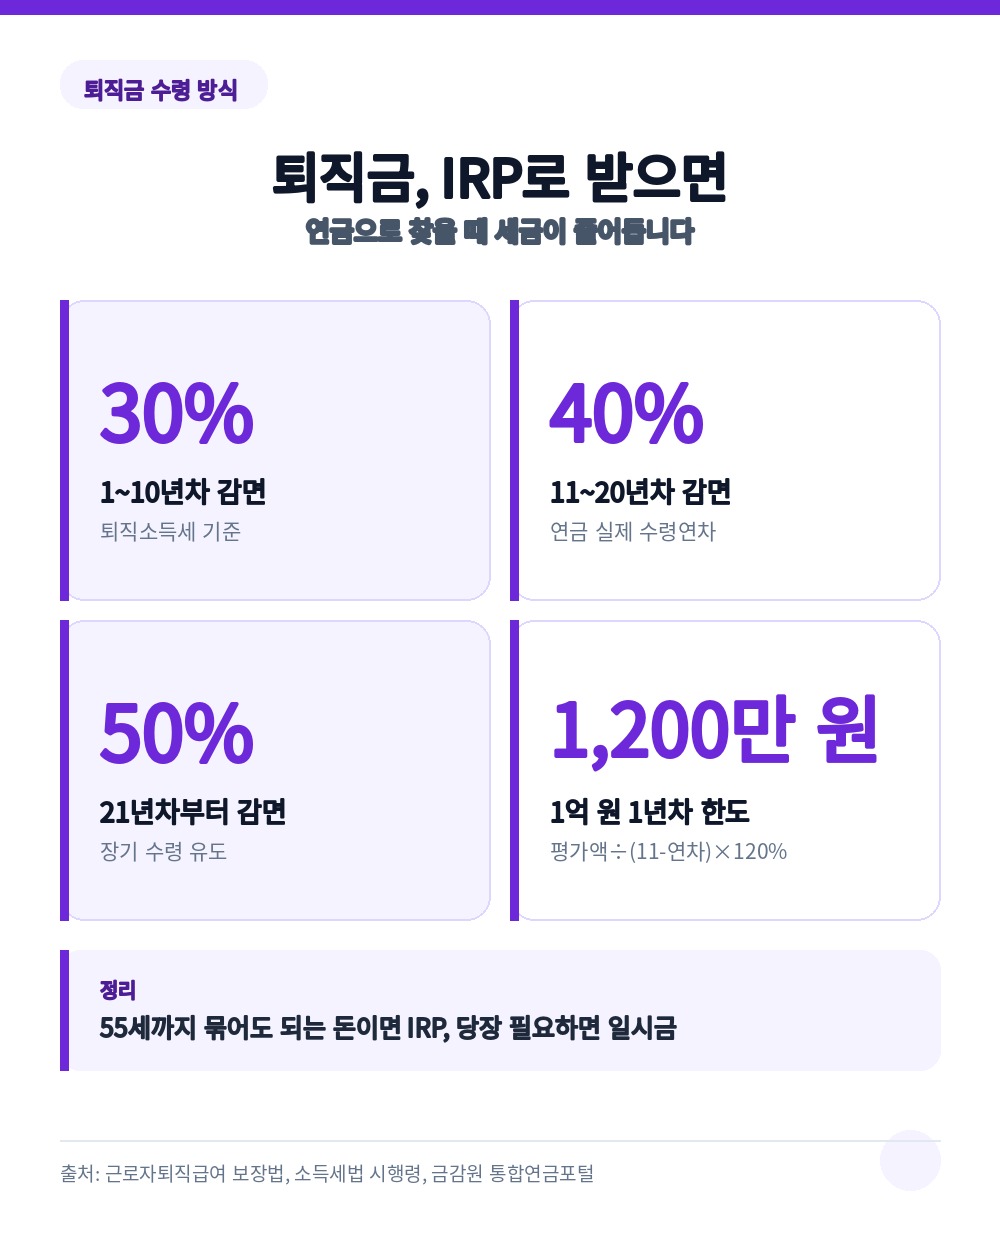
- IRP로 옮기면 퇴직소득세를 당장 내지 않고, 연금으로 받을 때 30%를 감면받습니다(11년차 40%, 21년차 50%)
- 55세 전에 깨면 감면은 없고, 세액공제 받은 납입액에는 기타소득세 16.5%가 붙습니다
퇴직금을 IRP로 받으면 세금이 얼마나 줄어드나
줄어드는 금액은 퇴직소득세의 30%입니다. 퇴직소득세가 100만 원으로 계산된 사람이 IRP에서 연금으로 받으면 70만 원만 내고 30만 원을 남깁니다.
퇴직소득세는 퇴직금 전액에 매기는 세금이 아닙니다. 근속연수 공제와 환산급여 공제를 뺀 과세표준에 기본세율을 적용하고, 근속연수로 나눠 다시 곱하는 연분연승 방식을 씁니다. 그래서 같은 금액이라도 오래 일한 사람의 세금이 적습니다.
| 비용 | 주의점 |
|---|---|
| 일시금 수령 0원 | 퇴직소득세 100%를 그달 원천징수 |
| IRP 이체 0원 | 당장 과세 없음, 55세 전 인출하면 퇴직소득세 전액 |
| IRP에서 연금 수령 0원 | 퇴직소득세 30~50% 감면, 연금수령한도 초과분은 전액 과세 |
| IRP 추가 납입 연 900만 원 한도 | 세액공제 16.5% 또는 13.2%, 중도해지 시 16.5% 추징 |
표의 소요 시간은 IRP 계좌 개설 10분, 회사의 퇴직금 입금 1~3영업일, 연금 개시 신청 1일입니다.
연금으로 받으면 실제로 얼마가 남나
연금으로 인정받으려면 세 가지를 채워야 합니다. 55세 이후, 계좌 가입일로부터 5년 경과(퇴직금만 들어 있는 계좌는 예외), 그리고 연금수령한도 이내 인출입니다.
연금수령한도는 `평가액 ÷ (11 - 연금수령연차) × 120%`로 계산합니다. 평가액 1억 원인 1년차라면 1억 원 ÷ 10 × 120% = 1,200만 원까지 연금으로 인정됩니다. 이 금액을 넘겨 찾으면 초과분은 연금 외 수령으로 분류돼 감면이 사라집니다.
계산을 한 번 끝까지 해보겠습니다. 퇴직소득세가 100만 원으로 계산된 퇴직금을 IRP에 넣고 55세부터 10년간 나눠 받는 경우입니다.
- 일시금으로 받으면: 세금 100만 원, 손에 남는 돈은 퇴직금에서 100만 원을 뺀 금액
- 연금으로 받으면: 세금 70만 원, 30만 원이 그대로 남음
- 11년차부터 받으면: 세금 60만 원, 40만 원이 남음
- 21년차부터 받으면: 세금 50만 원, 50만 원이 남음
여기에 IRP 안에서 운용한 수익도 과세가 미뤄집니다. 일반 계좌였다면 이자·배당에 15.4%가 붙었을 돈인데, IRP에서는 과세이연(세금을 나중으로 미루는 것)되고 연금으로 찾을 때 3.3~5.5%의 연금소득세만 붙습니다. 다만 연금수령액이 연 1,500만 원을 넘으면 종합과세나 16.5% 분리과세를 선택해야 하므로, 목돈을 한꺼번에 연금으로 빼는 계획은 세금에서 불리합니다.
일시금으로 받는 게 나은 경우는 언제인가
당장 목돈이 필요하면 IRP는 답이 아닙니다. IRP는 원칙적으로 55세까지 묶이고, 근로자퇴직급여 보장법 시행령이 정한 사유에만 중도인출을 허용합니다.
- 무주택자가 본인 명의로 집을 사는 경우
- 무주택자가 전세보증금을 부담하는 경우(한 사업장 재직 중 1회)
- 본인·배우자·부양가족이 6개월 이상 요양이 필요한 경우
- 최근 5년 내 파산선고 또는 개인회생 절차 개시 결정을 받은 경우
- 천재지변 등 고용노동부 장관이 고시한 사유
이 밖의 사유로 55세 전에 깨면 그동안 미뤄둔 퇴직소득세를 한꺼번에 내고, 세액공제로 돌려받았던 납입액과 운용수익에는 16.5%가 붙습니다. 감면은커녕 돌려받은 세금을 다시 토해내는 구조입니다.
💡 고단가 팁: 퇴직금은 '세전 금액'으로 들어옵니다
회사는 퇴직금을 세전 금액으로 IRP에 넣어야 합니다. 입금액이 이미 세금이 빠진 금액이라면 잘못된 지급이니 회사에 확인하세요. 또 IRP에 들어온 퇴직금은 운용 지시를 하지 않으면 자동으로 저수익 상품에 머뭅니다. 입금 확인 후 3일 안에 예금·펀드 등 운용 상품을 지정하는 것이 좋습니다.
IRP 계좌는 어떻게 만드나
증권사나 은행 앱에서 비대면으로 10분이면 개설됩니다. 회사에 계좌번호를 알려주면 회사가 퇴직금을 넣습니다.
| 절차 | 준비물·기한 |
|---|---|
| 1. IRP 계좌 개설 | 신분증, 증권사·은행 앱에서 10분 |
| 2. 회사에 계좌 통보 | 퇴직일로부터 14일 이내 지급 의무 |
| 3. 입금 확인 | 세전 금액인지 확인, 1~3영업일 |
| 4. 운용 상품 지정 | 방치하면 저수익 상품, 입금 후 3일 내 |
| 5. 55세 이후 연금 개시 | 한도 내 인출, 연 1회 이상 수령 |
흔한 오해: IRP에 넣으면 세금이 없어진다
세금이 없어지는 게 아니라 미뤄지는 것입니다. IRP는 세금을 나중에 낼 수 있게 해주는 그릇이고, 실제 혜택은 연금으로 찾을 때 생기는 30~50% 감면과 과세이연에서 나옵니다. 퇴직금을 IRP에 넣어두고 55세에 전액 일시금으로 찾으면 감면 없이 퇴직소득세를 그대로 냅니다.
적용되지 않는 경우
55세 이후에 퇴직했거나 퇴직금이 300만 원 이하면 회사가 일반 계좌로 지급할 수 있습니다. 다만 이 경우에도 본인이 원하면 IRP로 받을 수 있고, IRP에 넣은 돈은 다른 소득이 없을 때 연금소득세 3.3~5.5%로 찾을 수 있어 여전히 유리한 경우가 있습니다. 계좌 가입 5년 요건은 퇴직금만 들어 있는 계좌에는 적용되지 않지만, 개인이 세액공제를 받으려고 넣은 돈에는 적용됩니다. 이 부분은 개인별 납입 이력에 따라 갈리므로 가입한 금융사에 본인 계좌 기준으로 확인하는 것이 정확합니다.
자주 묻는 질문
Q1. 퇴직금이 300만 원 이하면 IRP를 안 만들어도 되나?
됩니다. 300만 원 이하는 회사가 일반 계좌로 지급할 수 있는 예외입니다. 다만 금액이 작아도 연금으로 넘길 생각이라면 IRP 계좌를 만들어 달라고 요청할 수 있습니다.
Q2. IRP에 넣은 퇴직금을 55세 전에 꺼낼 수 있나?
정해진 사유에만 가능합니다. 주택 구입, 전세보증금, 6개월 이상 요양, 파산·개인회생, 재해가 그 사유이고, 그 밖의 사유로 인출하면 퇴직소득세 전액과 세액공제분 16.5%를 부담합니다.
Q3. 연금으로 받으면 무조건 유리한가?
꼭 그렇지는 않습니다. 연금수령한도를 넘겨 찾으면 초과분에 퇴직소득세가 그대로 붙고, 연금수령액이 연 1,500만 원을 넘으면 종합과세로 불어날 수 있습니다. 다른 소득이 많은 사람은 16.5% 분리과세와 종합과세를 비교해야 합니다.
Q4. 이직하면 이전 회사 IRP는 어떻게 되나?
계속 보유합니다. 새 회사 퇴직연금과 별개로 남아 있고, 원하면 하나의 IRP로 합칠 수 있습니다. 계좌가 여러 개면 연금 개시 시점과 수수료를 각각 관리해야 하므로 이직할 때 정리하는 편이 낫습니다.
함께 보면 좋은 글
퇴직금은 받는 방법을 한 번 잘못 고르면 세금에서 몇십만 원이 갈립니다. 55세까지 묶어도 되는 돈인지부터 판단하고, 묶어도 된다면 IRP로 받아 연금으로 나눠 찾으세요. 이 순서만 지키면 같은 퇴직금에서 세금 30%를 남길 수 있습니다.
출처
- 고용노동부 고객상담센터, 퇴직금 IRP 이전 의무와 예외 사유: https://1350.moel.go.kr/rtmview.do?id=1000317131
- 국가법령정보센터, 근로자퇴직급여 보장법 시행령 제3조의2: https://www.law.go.kr/LSW/lsLinkCommonInfo.do?chrClsCd=010202&lsJoLnkSeq=1023689859
- 금융감독원 통합연금포털, 연금수령 안내: https://www.fss.or.kr/fss/main/contents.do?menuNo=201003
- 국세청, 연금소득 원천징수 세율: https://www.nts.go.kr/nts/cm/cntnts/cntntsView.do?cntntsId=7703&mi=2295
'정부지원·환급' 카테고리의 다른 글
| 프리랜서 3.3% 환급, 5월 놓쳐도 지금 받는 법 (0) | 2026.11.19 |
|---|---|
| 실업급여 조기재취업수당, 절반 남기면 50% 일시금 (0) | 2026.11.19 |
| 부양가족 공제, 소득 100만 원 넘으면 공제 0원 (0) | 2026.11.19 |
| 청년내일저축계좌 1,440만 원, 중도해지하면 손해 (0) | 2026.11.19 |
| 모바일 주민등록증, 공항과 은행에서 쓸 수 있을까 (0) | 2026.11.19 |